Description
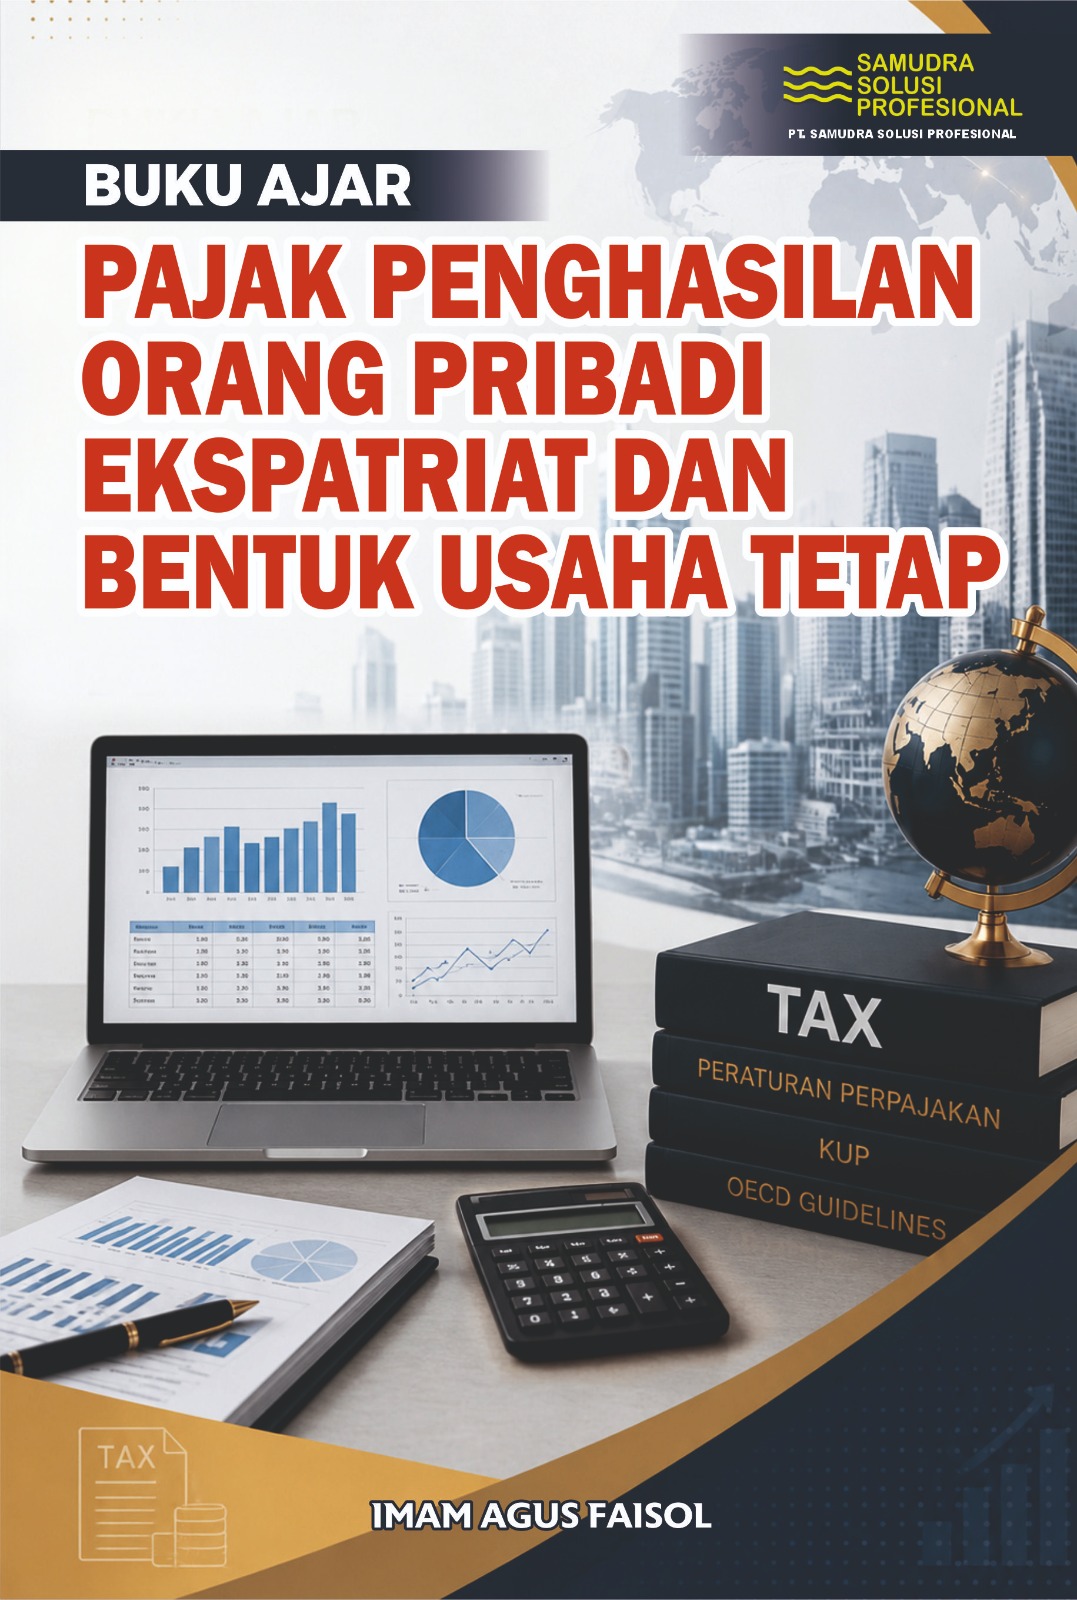
JUDUL BUKU:Buku Ajar Pajak Penghasilan Orang Pribadi Ekspatriat dan Bentuk Usaha Tetap
JUMLAH HALAMAN: 196 Halaman
NOMOR ISBN: Dalam Proses Pengajuan
SINOPSIS :
Buku ajar ini membahas dua aspek penting dalam perpajakan internasional Indonesia, yaitu Pajak Penghasilan Orang Pribadi Ekspatriat dan Bentuk Usaha Tetap (BUT). Kedua topik tersebut memiliki keterkaitan erat dengan meningkatnya mobilitas tenaga kerja, investasi, pemberian jasa, dan kegiatan usaha lintas negara. Pembahasan disusun secara sistematis dengan mengintegrasikan konsep perpajakan, ketentuan domestik, Persetujuan Penghindaran Pajak Berganda (P3B), administrasi perpajakan, serta manajemen risiko pajak.
Bagian pertama menguraikan Pajak Penghasilan Orang Pribadi Ekspatriat. Pembahasan diawali dengan konsep dasar pemajakan ekspatriat dan penentuan statusnya sebagai subjek pajak dalam negeri atau subjek pajak luar negeri. Selanjutnya, buku ini membahas objek pajak, sumber penghasilan, perlakuan atas berbagai komponen remunerasi, serta fasilitas pemajakan bagi warga negara asing dengan keahlian tertentu. Aspek pemotongan PPh Pasal 21 dan PPh Pasal 26 dijelaskan berdasarkan status subjek pajak, jenis penghasilan, dan periode penugasan. Pembaca juga diperkenalkan pada penerapan P3B bagi ekspatriat, termasuk penentuan domisili pajak, tie-breaker rule, pengujian jangka waktu 183 hari, serta pemenuhan dokumen untuk memperoleh manfaat P3B. Bagian ini diakhiri dengan pembahasan administrasi, pelaporan, dan manajemen risiko pajak ekspatriat, mulai dari registrasi, pemenuhan kewajiban SPT, pengelolaan home payroll, hingga perencanaan kepulangan ekspatriat.
Bagian kedua membahas Bentuk Usaha Tetap sebagai instrumen penting dalam menentukan hak pemajakan Indonesia atas kegiatan usaha wajib pajak luar negeri. Pembahasan dimulai dari konsep dasar, karakteristik, dan kedudukan BUT dalam sistem Pajak Penghasilan Indonesia. Selanjutnya, buku ini menjelaskan penentuan dan klasifikasi BUT, termasuk BUT tempat tetap, BUT proyek, BUT jasa, BUT keagenan, dan bentuk kegiatan usaha lainnya. Pembaca kemudian diarahkan untuk memahami objek pajak, prinsip atribusi penghasilan, biaya yang dapat dikurangkan, serta hubungan transaksi antara kantor pusat dan BUT. Penghitungan Pajak Penghasilan BUT dibahas secara komprehensif, termasuk pajak atas laba usaha dan pajak atas laba setelah pajak atau branch profit tax.
Pembahasan BUT juga dilengkapi dengan penerapan P3B, khususnya mengenai ambang batas pembentukan permanent establishment, atribusi laba berdasarkan fungsi, aset, dan risiko, serta pencegahan penghindaran status BUT melalui pemecahan kontrak atau kegiatan usaha. Aspek administrasi, akuntansi, dan pelaporan pajak disajikan untuk membantu pembaca memahami kewajiban registrasi, pembukuan, pemotongan dan pemungutan pajak, serta penyampaian SPT. Bagian akhir membahas pemeriksaan, penyelesaian sengketa, dan manajemen risiko pajak BUT, termasuk kesiapan dokumentasi, prosedur keberatan dan banding, penerapan prosedur persetujuan bersama, serta pengendalian risiko perpajakan lintas negara.
Reviews
There are no reviews yet.